जलवायु परिवर्तन के कारण दुनिया के अलग-अलग हिस्सों में बाढ़, तूफान और दूसरी प्राकृतिक आपदाओं का खतरा लगातार बढ़ रहा है। इन आपदाओं से होने वाला आर्थिक नुकसान भी इतना बड़ा होता जा रहा है कि कई देशों के लिए पुनर्निर्माण और प्रभावित लोगों को राहत देना मुश्किल हो रहा है। ऐसे में जलवायु जोखिम से निपटने के लिए मौजूदा बीमा व्यवस्था की समीक्षा और उसमें बड़े बदलाव की जरूरत महसूस की जा रही है।
जलवायु जोखिम और बीमा व्यवस्था पर लिखे गए एक लेख में अरुणाभा घोष ने कहा है कि अब प्राकृतिक आपदाओं के पुराने आंकड़ों के आधार पर भविष्य के जोखिम का अनुमान लगाना पर्याप्त नहीं है। दुनिया ऐसे दौर में पहुंच रही है जहां एक आपदा से उबरने और उसका आर्थिक नुकसान चुकाने से पहले ही दूसरी आपदा दस्तक दे रही है। इसका असर परिवारों, छोटे कारोबारों, बीमा कंपनियों और सरकारों सभी पर पड़ रहा है।
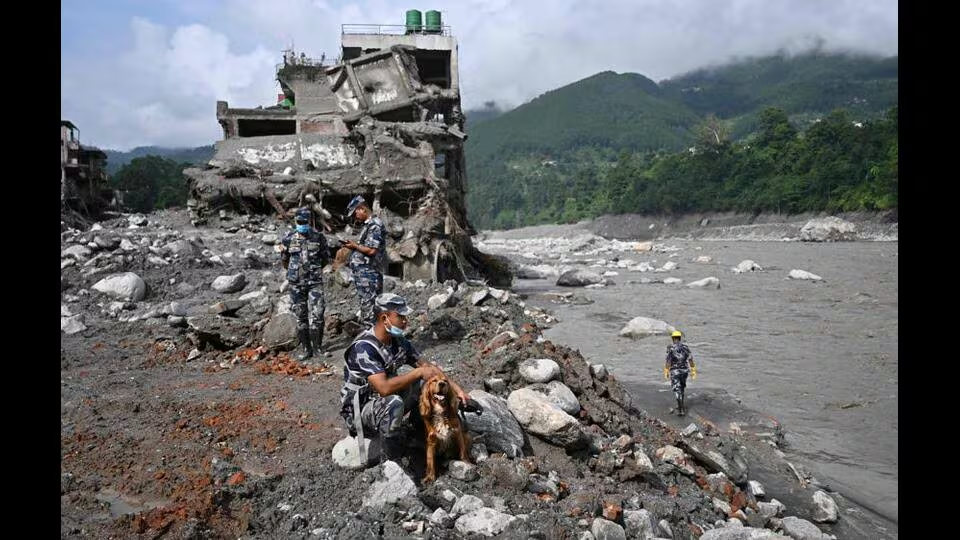
लेख में नेपाल-तिब्बत सीमा पर एक ही नदी में 14 महीने के भीतर दो विनाशकारी बाढ़ आने का उदाहरण दिया गया है। अगस्त में आई बाढ़ में 1,450 से अधिक लोगों की मौत हुई और पुनर्निर्माण पर करीब 4.78 अरब डॉलर खर्च होने का अनुमान सामने आया। वहीं, पिछले साल हांगकांग में तूफान की चेतावनी 14 बार जारी करनी पड़ी, जबकि सामान्य वर्ष में यह संख्या लगभग छह रहती है।
नेपाल और हांगकांग की आर्थिक स्थिति में बड़ा अंतर है। नेपाल एक स्थलरुद्ध और कम विकसित देश है, जबकि हांगकांग की प्रति व्यक्ति आय 60 हजार डॉलर से अधिक है। इसके बावजूद दोनों जगह जलवायु से जुड़े खतरे बढ़ रहे हैं। यह दिखाता है कि जलवायु आपदाएं केवल गरीब या विकासशील देशों की समस्या नहीं रह गई हैं।
1.5 डिग्री तापमान सीमा पार होने का खतरा
संयुक्त राष्ट्र पर्यावरण कार्यक्रम (UNEP) की सितंबर में जारी रिपोर्ट का हवाला देते हुए लेख में कहा गया है कि दुनिया अगले एक दशक के भीतर लंबे समय के औसत में पेरिस समझौते की 1.5 डिग्री सेल्सियस तापमान सीमा को पार कर सकती है। मौजूदा नीतियों के आधार पर वर्ष 2100 तक वैश्विक तापमान में लगभग 2.6 डिग्री सेल्सियस की वृद्धि का अनुमान है।
यहां तक कि देशों की ओर से घोषित जलवायु प्रतिबद्धताओं को पूरी तरह लागू कर दिया जाए, तब भी तापमान वृद्धि का स्तर लगभग 1.8 डिग्री सेल्सियस तक पहुंच सकता है।
UNEP की रिपोर्ट के मुताबिक, 1.5 डिग्री सेल्सियस से अधिक तापमान वृद्धि की स्थिति में कोई भी परिदृश्य जोखिम से मुक्त नहीं है। इससे बीमा और वित्तीय व्यवस्था पर भी दबाव बढ़ने की आशंका है।
जलवायु परिवर्तन का असर अब केवल प्राकृतिक आपदाओं तक सीमित नहीं है। इससे सरकारी बजट, संपत्तियों की कीमत, बुनियादी ढांचे, कारोबार और लोगों की आर्थिक सुरक्षा भी प्रभावित हो रही है। जब बीमा कंपनियां अधिक जोखिम वाले इलाकों में बीमा देना कम कर देती हैं या वहां से बाहर निकलती हैं, तो नुकसान का बोझ सीधे परिवारों और सरकारों पर आ जाता है।
प्राकृतिक आपदाओं के नुकसान का बड़ा हिस्सा बीमा के दायरे से बाहर
लेख के मुताबिक, वर्ष 2020 से हर साल चरम मौसम की घटनाओं के कारण बीमित नुकसान 100 अरब डॉलर से अधिक रहा है। इसके बावजूद कुल आर्थिक नुकसान का केवल लगभग 30 फीसदी हिस्सा ही बीमा के दायरे में आता है। इसका मतलब है कि प्राकृतिक आपदाओं से होने वाले नुकसान का बड़ा हिस्सा बिना बीमा सुरक्षा के रह जाता है।
एशिया की स्थिति विशेष रूप से चिंताजनक बताई गई है। दुनिया में आपदाओं से होने वाले कुल नुकसान का लगभग 30 फीसदी हिस्सा एशिया में होता है, लेकिन वैश्विक बीमित नुकसान में इस क्षेत्र की हिस्सेदारी केवल करीब 5 फीसदी है।
लेख में 2025 के दौरान हुए लगभग 65 अरब डॉलर के नुकसान का भी उल्लेख है। इसमें से करीब 92 फीसदी नुकसान बीमा के दायरे से बाहर था। इसका सीधा असर परिवारों, छोटे कारोबारों और सरकारी खजाने पर पड़ता है, जिन्हें आपदा के बाद अपने संसाधनों से नुकसान की भरपाई करनी पड़ती है।
विकासशील देशों और छोटे द्वीपीय देशों के लिए यह चुनौती और बड़ी है। दुनिया भर में आपदाओं से होने वाला औसत नुकसान GDP का करीब 0.3 फीसदी है। वहीं, स्थलरुद्ध विकासशील देशों में यह लगभग 1.2 फीसदी और छोटे द्वीपीय देशों में करीब 2.1 फीसदी तक पहुंच जाता है।
लेख में वानुअतु और डोमिनिका के उदाहरण भी दिए गए हैं। एक तूफान से वानुअतु को उसकी GDP के लगभग 59 फीसदी के बराबर नुकसान हुआ, जबकि हरिकेन मारिया के कारण डोमिनिका का नुकसान उसकी GDP के 226 फीसदी तक पहुंच गया था।
नेपाल ने वैश्विक लॉस एंड डैमेज फंड से 2 करोड़ डॉलर की सहायता मांगी है। यह राशि उसके पुनर्निर्माण की अनुमानित लागत का केवल 0.4 फीसदी है। इससे स्पष्ट होता है कि आपदाओं के बाद उपलब्ध वित्तीय सहायता और वास्तविक जरूरत के बीच कितना बड़ा अंतर हो सकता है।
बीमा व्यवस्था में बदलाव के लिए छह अहम सुझाव
लेख में बीमा कंपनियों, नियामकों और सरकारों के लिए छह प्रमुख कदम सुझाए गए हैं। इनका उद्देश्य केवल आपदा के बाद मुआवजा देना नहीं, बल्कि आपदा से पहले जोखिम कम करना और बीमा सुरक्षा का दायरा बढ़ाना है।
1. जोखिम का सही आकलन और पारदर्शी प्रीमियम
सबसे पहला सुझाव बीमा कंपनियों द्वारा जोखिम का वास्तविक आकलन करने से जुड़ा है। जलवायु परिवर्तन के कारण मौसम की घटनाएं तेजी से बदल रही हैं। ऐसे में पुराने आंकड़ों और ऐतिहासिक औसत के आधार पर बीमा प्रीमियम तय करना भविष्य के जोखिम को सही तरीके से नहीं दिखा सकता।
लेख में अक्टूबर में द गार्जियन में प्रकाशित एक टिप्पणी का उल्लेख किया गया है। इसमें एक प्रमुख बीमा कंपनी के गुमनाम आपदा जोखिम मॉडलर ने आरोप लगाया था कि बीमा उद्योग प्रीमियम कम रखने के लिए जोखिम के आंकड़ों को वास्तविकता से कम करके दिखा रहा है।
लेखक का तर्क है कि सरकारों और नियामकों का भी कम प्रीमियम बनाए रखने के लिए दबाव हो सकता है। लेकिन जोखिम को कम दिखाने का नतीजा अंततः आम लोगों और प्रभावित समुदायों को भुगतना पड़ता है। इसलिए बीमा कंपनियों को सही जोखिम आकलन करना चाहिए और नियामकों को भी ऐसा माहौल बनाना चाहिए जिसमें कंपनियां वास्तविक जोखिम के आधार पर प्रीमियम तय कर सकें।
2. वर्ष 2050 को ध्यान में रखकर निवेश
दूसरा सुझाव बीमा कंपनियों के निवेश से जुड़ा है। बीमा कंपनियां जिन संपत्तियों में निवेश करती हैं, उनमें सरकारी बॉन्ड, बिजली ग्रिड, बंदरगाह और अस्पताल जैसे महत्वपूर्ण बुनियादी ढांचे शामिल होते हैं।
समस्या यह है कि इन संपत्तियों पर भी वही जलवायु जोखिम मंडराते हैं, जिनका सामना बीमा पॉलिसी लेने वाले लोगों और कारोबारों को करना पड़ता है। अगर किसी बड़ी प्राकृतिक आपदा में बुनियादी ढांचा, बीमित संपत्तियां और सरकारी संसाधन एक साथ प्रभावित होते हैं, तो बीमा कंपनियों के लिए जोखिम को अलग-अलग हिस्सों में बांटकर संभालना मुश्किल हो सकता है।
इसलिए सुझाव दिया गया है कि बीमा कंपनियां बड़े निवेश से पहले यह आकलन करें कि संबंधित संपत्ति वर्ष 2050 में भी जलवायु जोखिमों के बीच काम करने की स्थिति में होगी या नहीं।
नियामक इससे आगे बढ़कर यह व्यवस्था लागू कर सकते हैं कि नई बुनियादी ढांचा परियोजनाओं को मंजूरी देने से पहले उनका जलवायु जोखिम आकलन किया जाए। यह आकलन केवल पुराने मौसम के आंकड़ों पर नहीं, बल्कि भविष्य के संभावित जलवायु परिदृश्यों के आधार पर होना चाहिए।
3. आपदा आने से पहले जोखिम कम करने पर जोर
तीसरा सुझाव है कि बीमा कंपनियां अपने पास मौजूद नुकसान के आंकड़ों का इस्तेमाल आपदा रोकने और नुकसान कम करने के लिए करें।
इसके लिए अमेरिका के अलबामा राज्य के ‘स्ट्रेंथेन अलबामा होम्स’ कार्यक्रम का उदाहरण दिया गया है। इस कार्यक्रम में राज्य सरकार और बीमा कंपनियों के सहयोग से घरों की छतों को मजबूत बनाने के लिए ‘FORTIFIED’ मानक लागू किया गया।
2020 में हरिकेन सैली के दौरान इस मानक के तहत तैयार किए गए 95 फीसदी घरों को बहुत कम या बिल्कुल नुकसान नहीं हुआ। कार्यक्रम के तहत बीमा प्रीमियम में 35 से 45 फीसदी तक कमी आई और घरों की कीमतों में लगभग 7 फीसदी की बढ़ोतरी दर्ज की गई।
लेख में भारत के ऊर्जा-कुशल उपकरणों को बढ़ावा देने के प्रयासों का भी उल्लेख है। भारत में केवल लोगों की व्यक्तिगत पसंद पर निर्भर रहने के बजाय नियमों और सरकारी खरीद के माध्यम से ऊर्जा-कुशल उपकरणों के इस्तेमाल को बढ़ावा दिया गया।
इसी तरह आवास योजनाओं में भी ऐसे निर्माण मानकों को शामिल किया जा सकता है, जो घरों को बाढ़, तूफान और अत्यधिक मौसम की परिस्थितियों का सामना करने में सक्षम बनाएं। बड़े स्तर पर ऐसे कदम उठाने से भविष्य के नुकसान और बीमा कंपनियों पर पड़ने वाला दबाव कम हो सकता है।
4. हर व्यक्ति तक बीमा सुरक्षा पहुंचाने की व्यवस्था
चौथा सुझाव बीमा कंपनियों के लिए सार्वभौमिक सेवा दायित्व यानी यूनिवर्सल सर्विस ऑब्लिगेशन लागू करने से जुड़ा है।
जिस तरह बिजली और पानी जैसी जरूरी सेवाओं का लाभ सभी लोगों तक पहुंचाने की अपेक्षा की जाती है, उसी तरह आपदा के बाद आर्थिक सुरक्षा देने में बीमा की भी अहम भूमिका हो सकती है।
इसके तहत बीमा कंपनियों को धीरे-धीरे उन इलाकों और लोगों तक अपनी सेवाएं बढ़ाने के लिए बाध्य किया जा सकता है, जिन्हें फिलहाल कंपनियां अधिक जोखिम के कारण बीमा देने से बचती हैं।
लेख में फ्रांस और भारत के उदाहरण दिए गए हैं। फ्रांस में संपत्ति से जुड़ी हर बीमा पॉलिसी में प्राकृतिक आपदाओं के जोखिम का कवर अनिवार्य है। वहीं, भारत में बीमा कंपनियों के लिए ग्रामीण और सामाजिक क्षेत्र में बीमा कवरेज से जुड़े लक्ष्य निर्धारित किए गए हैं।
हालांकि केवल अनिवार्य बीमा व्यवस्था लागू करने से प्रीमियम बढ़ने का खतरा भी है। इसलिए अत्यधिक जोखिम वाले मामलों में सरकार की ओर से वित्तीय सुरक्षा या बैकस्टॉप की व्यवस्था जरूरी बताई गई है।
5. सरकार और बीमा कंपनियों के बीच डेटा साझा करना
पांचवां सुझाव सरकारों और बीमा कंपनियों के बीच आंकड़ों के बेहतर आदान-प्रदान से जुड़ा है।
सरकारें आपदा प्रबंधन के लिए बजट तैयार करती हैं, जबकि बीमा कंपनियां जोखिम और प्रीमियम तय करती हैं। लेकिन अक्सर दोनों के पास उपलब्ध आंकड़ों का एक साथ इस्तेमाल नहीं होता।
लेख में भारत के 16वें वित्त आयोग का उल्लेख किया गया है। आयोग राज्य आपदा निधि के 30 फीसदी आवंटन के लिए आपदा जोखिम सूचकांक का इस्तेमाल करता है।
यदि बीमा कंपनियों के पास मौजूद नुकसान और दावों से जुड़े आंकड़ों को भी ऐसे आकलन में शामिल किया जाए, तो सरकारी सहायता और जोखिम कम करने की योजनाओं को अधिक प्रभावी बनाया जा सकता है।
साथ ही, सब्सिडी को सीमित समय के लिए और वास्तविक जोखिम में आई कमी के आधार पर देना चाहिए। इससे सरकार को यह समझने में मदद मिलेगी कि उसके खर्च से कितना संभावित नुकसान बचाया गया और बीमा कंपनियों को यह पता चलेगा कि उनके दावों का जोखिम कितना घटा है।
6. सरकार, बीमा कंपनियों और अन्य संस्थाओं की साझेदारी
छठा सुझाव सार्वजनिक, निजी और परोपकारी संस्थाओं के बीच साझेदारी को मजबूत करने का है।
लेख में Gavi का उदाहरण दिया गया है, जिसने सार्वजनिक संस्थानों, परोपकारी संगठनों और उद्योगों के वित्तीय सहयोग से गरीब देशों में टीकाकरण को बढ़ावा दिया। इसी तरह जलवायु जोखिम कम करने और बीमा सुरक्षा उपलब्ध कराने के लिए भी साझा वित्तीय मॉडल तैयार किए जा सकते हैं।
इस व्यवस्था में एक तरफ बहु-जोखिम वाली आपदाओं के लिए शुरुआती चेतावनी प्रणाली और जोखिम कम करने के उपायों पर निवेश हो, वहीं दूसरी तरफ जरूरतमंद लोगों को बीमा सुरक्षा भी मिले।
लेख में ग्लोबल शील्ड और कैरेबियन डिजास्टर रिस्क इंश्योरेंस फैसिलिटी (CCRIF) का भी उल्लेख है। ग्लोबल शील्ड ने 2024 के अंत तक 30 करोड़ यूरो जुटाए थे, लेकिन इसके तहत जोखिम कम करने के उपायों के लिए फंडिंग नहीं की जाती। वहीं CCRIF ने 2007 से 2025 के बीच 48.3 करोड़ डॉलर का भुगतान किया, जो क्षेत्र में हुए कुल नुकसान की तुलना में काफी कम था।
इसके अलावा, वर्ष 2025 में एशियाई विकास बैंक ने दस वैश्विक बीमा कंपनियों के साथ एक समझौता किया था। इसके तहत बीमा कंपनियां बैंक के सतत बुनियादी ढांचा ऋणों के कुछ क्रेडिट जोखिम को कवर करेंगी। इस व्यवस्था का लक्ष्य 2.75 अरब डॉलर तक की निजी पूंजी जुटाना है।
केवल बीमा से नहीं, निर्माण और वित्तीय नियमों में बदलाव से भी मिलेगी मदद
लेख में स्पष्ट किया गया है कि इन छह उपायों में से कोई एक कदम अकेले जलवायु जोखिम की समस्या का समाधान नहीं कर सकता। बीमा कंपनियों की क्षमता बढ़ाने, जोखिम कम करने, आपदा के बाद राहत और पुनर्निर्माण की व्यवस्था मजबूत करने तथा लोगों में जोखिम के प्रति जागरूकता बढ़ाने की जरूरत एक साथ है।
प्राकृतिक आपदाओं से होने वाले नुकसान के पीछे केवल मौसम की घटनाएं जिम्मेदार नहीं होतीं। गलत भूमि उपयोग, पुराने और कमजोर भवन निर्माण नियम तथा जलवायु जोखिम को नजरअंदाज करके तेजी से हो रहा शहरीकरण भी नुकसान को बढ़ा सकता है।
इसलिए सुधार केवल बीमा पॉलिसियों तक सीमित नहीं रहने चाहिए। संपत्तियों के मूल्यांकन, बैंक ऋण देने के नियमों, बीमा पूल और क्रेडिट रेटिंग जैसी व्यवस्थाओं में भी जलवायु जोखिम को शामिल करना जरूरी है।
COP31 से पहले जलवायु वित्त पर बढ़ी चुनौती
लेख में COP31 वार्ता का भी उल्लेख है। इसमें आशंका जताई गई है कि आपदाओं के बाद सहायता के लिए देशों की मांगों को पूरा करना आसान नहीं होगा, क्योंकि कई जगह सहायता बजट पर दबाव बना हुआ है।
ऐसे में केवल आपदा के बाद राहत राशि जुटाने पर निर्भर रहने के बजाय पहले से जोखिम कम करने और बीमा सुरक्षा बढ़ाने की जरूरत है। खासकर उन देशों में जहां सरकारी वित्तीय संसाधन सीमित हैं और प्राकृतिक आपदाओं से होने वाला नुकसान उनकी अर्थव्यवस्था पर भारी पड़ता है।
लेखक ने बीमा व्यवस्था की तुलना कार के सस्पेंशन से की है। सस्पेंशन सड़क के गड्ढों को खत्म नहीं करता, लेकिन झटकों से कार को होने वाले नुकसान को कम करता है। इसी तरह बीमा प्राकृतिक आपदाओं को रोक नहीं सकता, लेकिन उनके आर्थिक असर को संभालने में मदद कर सकता है।
जलवायु परिवर्तन के मौजूदा दौर में आपदाओं का खतरा और उनसे होने वाला नुकसान बढ़ सकता है। ऐसे में सबसे बड़ा सवाल यही है कि क्या सरकारें, बीमा कंपनियां और वित्तीय संस्थान नुकसान बढ़ने का इंतजार करने के बजाय समय रहते जरूरी कदम उठाएंगे?
Climate Change, Climate Resilience, Insurance, Natural Disasters, Global Warming, UNEP, COP31, Climate Risk, Disaster Management, Insurance Protection Gap
